


Memiliki uang yang cukup untuk memenuhi kebutuhan hari ini merupakan hal penting, tetapi menjaga agar kondisi keuangan tetap sehat dalam jangka panjang membutuhkan perhatian yang berbeda. Pengeluaran keluarga, perubahan harga barang, kebutuhan pendidikan, hingga rencana membeli rumah dapat saling memengaruhi. Tanpa pengaturan yang jelas, penghasilan yang sebenarnya memadai pun bisa terasa cepat habis.
Kondisi finansial yang sehat memberikan ruang bagi seseorang untuk menjalani kehidupan sehari-hari tanpa terus-menerus merasa khawatir terhadap pengeluaran berikutnya. Hal ini bukan berarti semua keinginan harus dipenuhi atau setiap rupiah harus disimpan. Kuncinya adalah membagi penghasilan secara seimbang antara kebutuhan saat ini, perlindungan terhadap risiko, dan tujuan yang ingin dicapai di masa mendatang.
Arus Kas Menjadi Gambaran Kondisi Sebenarnya
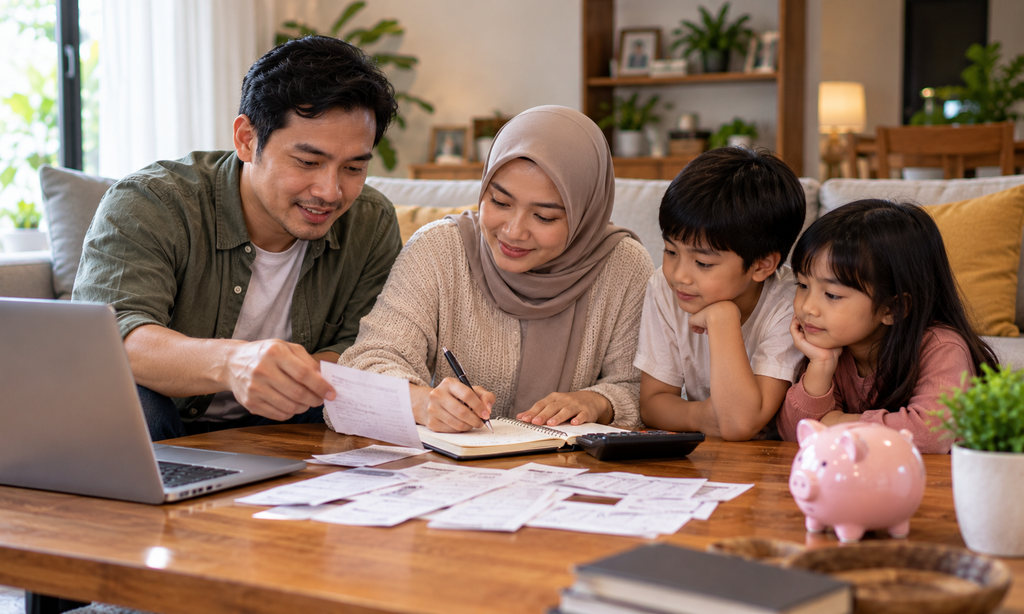
Arus kas menggambarkan pergerakan uang yang masuk dan keluar dalam periode tertentu. Memahaminya membantu seseorang mengetahui apakah penghasilannya cukup untuk membiayai kebutuhan rutin sekaligus menyisakan dana untuk keperluan lain.
Sebagai contoh, seseorang mungkin memiliki pendapatan bulanan yang stabil, tetapi sebagian besar uangnya sudah digunakan untuk membayar cicilan, biaya transportasi, makanan, dan berbagai langganan. Ketika muncul pengeluaran mendadak, tidak banyak dana yang tersisa untuk mengatasinya.
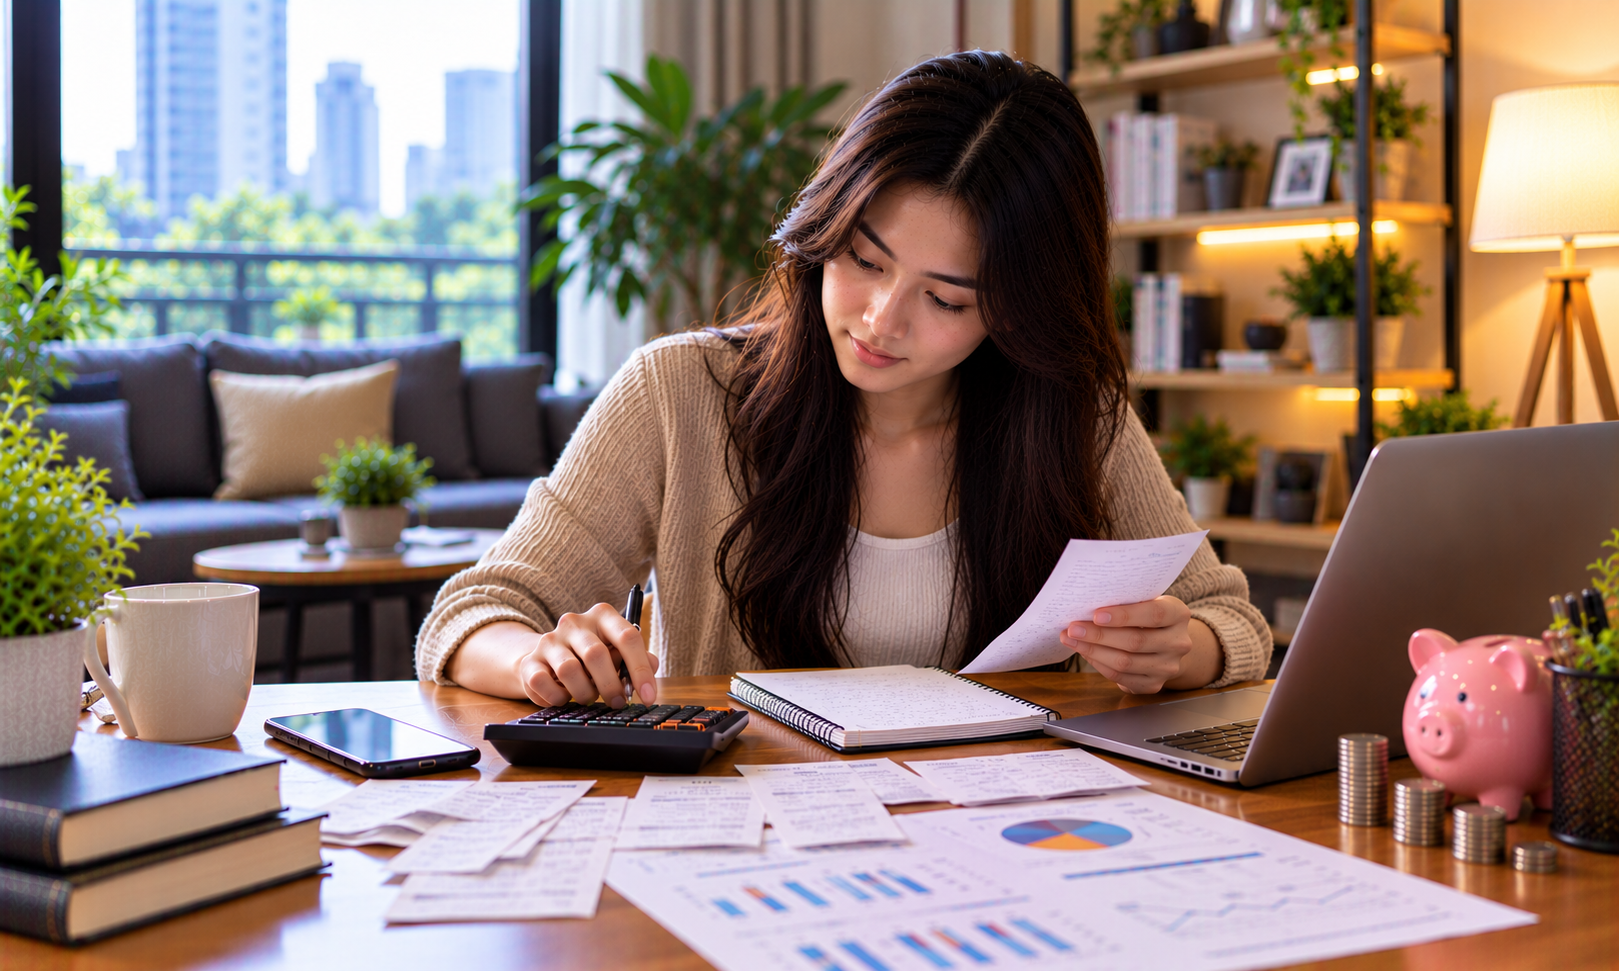
Situasi tersebut dapat dihindari dengan membuat catatan sederhana. Tuliskan seluruh pendapatan dan pengeluaran selama satu bulan, lalu kelompokkan berdasarkan kebutuhan. Dari sana, akan terlihat pengeluaran yang wajib dipenuhi, pengeluaran yang masih bisa disesuaikan, serta peluang untuk mulai menyisihkan uang.
Kebiasaan ini juga membantu seseorang membuat keputusan berdasarkan kondisi nyata, bukan sekadar perkiraan mengenai jumlah uang yang masih tersedia.
Menentukan Prioritas Tanpa Mengorbankan Kenyamanan
Mengelola keuangan tidak harus membuat hidup terasa penuh batasan. Pengeluaran untuk rekreasi, menikmati makanan favorit, atau menjalankan hobi tetap dapat menjadi bagian dari anggaran selama tidak mengganggu kebutuhan utama.
Pendekatan yang lebih realistis adalah menentukan urutan prioritas. Kebutuhan pokok dan kewajiban pembayaran ditempatkan terlebih dahulu. Setelah itu, sebagian pendapatan dapat dialokasikan untuk tabungan, dana darurat, dan kebutuhan tambahan sesuai kemampuan.
Beberapa langkah berikut dapat membantu menjaga keseimbangan tersebut:
- Menetapkan anggaran bulanan: tentukan batas pengeluaran berdasarkan pendapatan yang benar-benar diterima.
- Menyediakan dana darurat: sisihkan uang untuk menghadapi keadaan yang tidak direncanakan.
- Mengendalikan cicilan: pastikan kewajiban utang tidak mengurangi kemampuan memenuhi kebutuhan pokok.
- Meninjau pengeluaran berulang: evaluasi biaya langganan dan pembelian rutin yang manfaatnya sudah berkurang.
- Menentukan target yang realistis: buat sasaran tabungan sesuai kemampuan dan jangka waktu yang tersedia.
Keunggulan pendekatan ini adalah fleksibilitasnya. Anggaran bisa disesuaikan dengan keadaan keluarga, perubahan pendapatan, atau kebutuhan yang muncul sepanjang tahun.
Keamanan Dana Tidak Kalah Penting dari Pertumbuhan Aset
Banyak orang berfokus pada upaya meningkatkan jumlah uang yang dimiliki. Padahal, menjaga dana yang sudah tersedia juga merupakan bagian penting dari kesehatan finansial. Keputusan yang terlihat menjanjikan belum tentu sesuai dengan kemampuan seseorang dalam menanggung risiko.
Sebelum menggunakan produk atau layanan keuangan, pahami biaya, persyaratan, potensi kerugian, dan ketentuan pencairan dana. Jangan mengambil keputusan hanya berdasarkan promosi atau cerita keberhasilan orang lain.
Hal serupa berlaku saat menjelajahi berbagai platform digital. Informasi mengenai QQ7887, misalnya, perlu dipahami berdasarkan konteks layanan yang sebenarnya. Nama merek tidak dengan sendirinya menjadi bukti bahwa suatu layanan merupakan instrumen keuangan atau dapat memberikan keuntungan yang terjamin.
Jika suatu aktivitas melibatkan taruhan atau peluang memperoleh uang dengan risiko kehilangan dana, jangan menganggapnya sebagai pengganti tabungan, sumber pendapatan yang pasti, ataupun jalan keluar dari kesulitan ekonomi. Uang untuk kebutuhan pokok, pembayaran tagihan, dan dana darurat sebaiknya tetap terlindungi.
Sikap berhati-hati membantu seseorang menjaga batas antara keputusan konsumsi, aktivitas berisiko, dan perencanaan keuangan yang bertujuan membangun keamanan jangka panjang.
Apa yang Didapat dari Pengelolaan Uang yang Terarah?
Pengaturan keuangan yang konsisten memberikan manfaat yang dapat dirasakan secara bertahap. Dampaknya tidak hanya terlihat pada jumlah tabungan, tetapi juga pada kemampuan seseorang menghadapi kebutuhan yang berubah.
Berikut beberapa manfaat yang patut diperhatikan:
- Kendali pengeluaran lebih baik: setiap penggunaan uang memiliki prioritas yang jelas.
- Kesiapan menghadapi keadaan darurat: simpanan membantu mengurangi kebutuhan untuk berutang ketika terjadi masalah.
- Tujuan masa depan lebih terukur: rencana pendidikan, tempat tinggal, atau persiapan pensiun dapat disusun secara bertahap.
- Keputusan lebih rasional: seseorang memiliki gambaran yang lebih jelas sebelum melakukan pembelian besar.
- Tekanan finansial berkurang: ketidakpastian dapat dikelola dengan lebih baik ketika kondisi keuangan dipahami.
Manfaat tersebut membutuhkan konsistensi, tetapi tidak mengharuskan seseorang mencapai kondisi ideal dalam waktu singkat. Kemajuan kecil yang dapat dipertahankan sering kali lebih berguna daripada perubahan besar yang hanya berlangsung sebentar.
Evaluasi Berkala Membantu Menjaga Keseimbangan
Kondisi keuangan selalu bergerak mengikuti perubahan kehidupan. Pendapatan bisa meningkat atau menurun, kebutuhan keluarga bertambah, dan biaya hidup dapat berubah. Karena itu, anggaran sebaiknya tidak dianggap sebagai aturan yang tidak boleh diubah.
Luangkan waktu setiap akhir bulan untuk meninjau pengeluaran, perkembangan tabungan, dan kewajiban yang masih berjalan. Apabila pengeluaran tertentu terus meningkat, cari penyebabnya sebelum menentukan penyesuaian. Jika pendapatan bertambah, pertimbangkan untuk memperkuat simpanan atau menyelesaikan kewajiban yang membebani.
Evaluasi sederhana seperti ini membantu memastikan bahwa rencana finansial tetap relevan dengan kebutuhan yang sebenarnya.
Membangun Fondasi untuk Hari Esok
Kesehatan finansial bukan sekadar tentang berapa banyak uang yang diperoleh, melainkan bagaimana uang tersebut digunakan dan dilindungi. Arus kas yang terpantau, prioritas yang masuk akal, serta kesiapan menghadapi risiko membentuk fondasi yang lebih kuat untuk masa depan.
Setiap orang dapat memulai dari kondisi yang berbeda. Tidak perlu menunggu penghasilan besar atau keadaan ekonomi sempurna untuk membangun kebiasaan yang lebih baik. Dengan langkah bertahap, evaluasi rutin, dan keputusan yang bertanggung jawab, keseimbangan antara kebutuhan hari ini dan tujuan masa depan menjadi lebih mudah dipertahankan.